
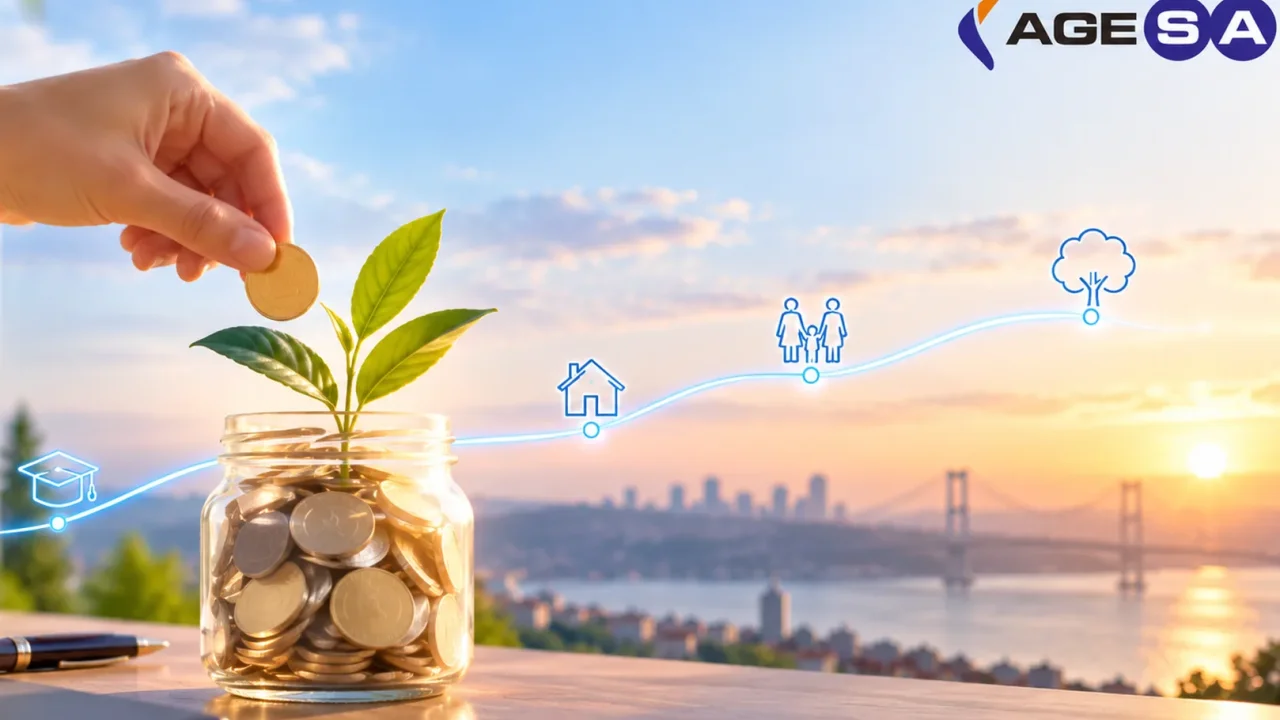
Dünya Tasarruf Günü, bireylerin uzun vadeli birikim alışkanlıklarını gözden geçirmeleri ve finansal geleceklerini güvence altına almaları adına önemli bir fırsat sunuyor. Tasarruf kavramı toplumda genellikle sadece harcamaları kısmak veya nakit biriktirmek olarak algılansa da, aslında çok daha geniş bir kapsamı ifade ediyor. Uzun vadeli bir yaklaşım, bugünün bütçesini yönetmekten ziyade, gelecekte nasıl bir yaşam sürmek istediğimizin planlanması anlamına geliyor.
Geleceği bugünden planlamanın önemi
Çalışma hayatı sonrasında mevcut yaşam kalitesini korumak, disiplinli bir hazırlık süreci gerektiriyor. Emeklilik dönemi, finansal planlamanın merkezinde yer alırken, hayatın beklenmedik dönemlerine karşı da hazırlıklı olmayı zorunlu kılıyor. Bireysel emeklilik ve hayat sigortası çözümleri, bu süreçte düzenli birikim oluşturmak ve finansal güvence sağlamak adına tercih edilen başlıca yöntemler arasında yer alıyor.
Düzenli katkılarla beslenen sistemler, bireylere uzun vadeli birikim hedefi oluşturma imkânı tanıyor. Emeklilik yatırım fonları, kişilerin risk algılarına ve getiri beklentilerine göre şekillenebilen çeşitlilikte seçenekler sunuyor. Bu durum, tasarruf hedeflerinin kişiselleştirilmesine ve birikimlerin daha verimli yönetilmesine olanak sağlıyor.
Yaşam döngüsüne uygun tasarruf hedefleri
Finansal planlama süreci, bireyin yaşam evrelerine bağlı olarak doğal bir şekilde değişim gösteriyor. Kariyerin ilk yıllarında atılan birikim adımları, zaman ilerledikçe evlilik, çocukların eğitimi veya farklı yaşam hedefleri gibi değişkenlerle yeniden şekilleniyor. Gelir düzeyindeki değişimler ve geleceğe dair beklentiler, finansal planların belirli periyotlarla güncellenmesini gerektiriyor.
Sonuç olarak, finansal güvenceyi temel alan bir yaklaşım, bireyin sadece bugünkü ihtiyaçlarına değil, hayatının ilerleyen dönemlerindeki olası değişimlere karşı da koruma kalkanı oluşturuyor. Doğru araçlarla desteklenen bu planlama modeli, uzun vadede daha sağlam ve öngörülebilir bir yaşam standardı için temel teşkil ediyor. Tasarruf etme alışkanlığının bir yaşam biçimi haline getirilmesi, bireylerin kendi finansal gelecekleri üzerindeki kontrol gücünü artırıyor ve beklenmedik risklere karşı daha dayanıklı bir yapı oluşturulmasına destek veriyor.
0 Yorum
Henüz yorum yapılmamış. İlk yorumu siz yazın.
Yorum yapabilmek için üye girişi yapmalısınız.